Assurance panneaux solaires : avant et après la pose
Une assurance panneaux solaires se construit en deux temps. Avant la pose, l’installateur présente sa garantie décennale et sa responsabilité civile professionnelle. Après la mise en service, le propriétaire déclare l’installation à son assureur habitation et, s’il revend son électricité, se couvre en responsabilité civile pour cette activité de production.
Trois contrats se croisent donc sur un même versant, avec des frontières floues au moment où survient un dommage. Le bon réflexe : savoir, pour chaque sinistre possible, quel contrat répond et quelle pièce vous devrez produire.
Qui couvre quoi sur un toit solaire
Un champ de modules cumule trois natures de risque. Il fait partie de l’ouvrage, puisqu’il est fixé sur la charpente ou remplace une partie de la couverture. Il constitue un bien de valeur exposé aux intempéries. Il devient enfin une petite unité de production raccordée au réseau public.
Chaque risque trouve son assureur. Le tableau ci-dessous sert de grille de lecture, pas de promesse d’indemnisation :
| Situation | Garantie qui répond en principe | Point à vérifier |
|---|---|---|
| Infiltration aux fixations, sans événement climatique | Décennale de l’installateur | Activité photovoltaïque inscrite sur l’attestation |
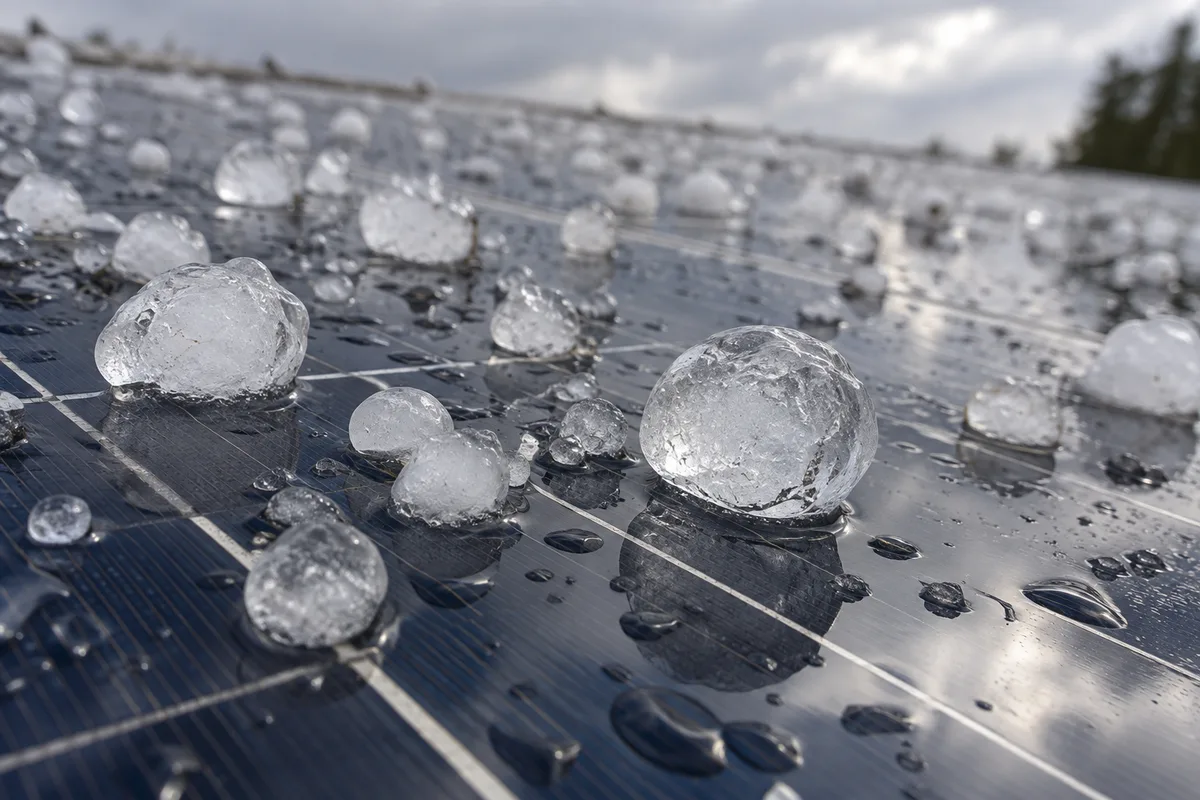
| Module brisé par la grêle ou arraché par le vent | Multirisque habitation | Panneaux déclarés, garantie tempête-grêle |
| Onduleur ou modules volés | Multirisque habitation, selon options | Vol étendu aux équipements extérieurs |
| Incendie parti de l’installation | Multirisque habitation, recours possible | Facture et attestation de conformité conservées |
| Panneau tombé sur le véhicule d’un voisin | Responsabilité civile | Activité de revente signalée à l’assureur |
| Production en baisse anormale | Garantie de performance du fabricant | Conditions du certificat de garantie |
Chaque contrat fixe ses exclusions, ses plafonds et ses franchises. Seule la lecture des conditions générales et particulières tranche un cas précis.
Avant la pose, l’assurance de l’installateur se contrôle sur pièces
La question de l’assurance se règle avant le chantier : le propriétaire qui veut installer des panneaux solaires sur sa toiture choisit un installateur qui présente son attestation d’assurance décennale et sa qualification, par exemple un professionnel installé dans la Loire pour un chantier dans ce secteur. Un devis sans attestation jointe se met de côté, même quand il paraît complet.
La décennale court dix ans après la réception
D’après Service-Public, le site officiel de l’administration française, le professionnel doit remettre son attestation d’assurance décennale avant l’ouverture du chantier et la joindre aux devis comme à la facture. La garantie démarre le lendemain de la signature du procès-verbal de réception et couvre dix ans. Elle vise les désordres qui menacent la solidité de l’ouvrage, ceux qui touchent un élément d’équipement indissociable et ceux qui rendent le bâtiment impropre à sa destination. Le mécanisme général est détaillé dans notre dossier sur la garantie décennale en toiture.
Sur l’attestation, contrôlez quatre mentions :
- le nom exact de l’entreprise qui signe le devis
- l’activité photovoltaïque parmi les activités garanties, pas seulement « couverture » ou « électricité »
- une période de validité qui englobe la date d’ouverture du chantier
- les coordonnées de l’assureur, précieuses si l’entreprise cesse son activité
Intégration au bâti ou surimposition
Le mode de pose pèse sur la lecture de la garantie. Une installation intégrée au bâti remplace une partie de la couverture : les modules assurent eux-mêmes l’étanchéité, et un défaut touche alors directement l’ouvrage. En surimposition, les panneaux reposent sur des rails au-dessus des tuiles, et la réponse dépend davantage de la nature du désordre. Une fuite au droit d’un crochet mal posé met en cause l’étanchéité ; une panne d’onduleur, beaucoup moins.
Aucune règle simple ne classe d’avance tous les cas. Les ressources d’information sur le photovoltaïque rappellent surtout que l’installateur doit employer un procédé couvert par un Avis Technique en cours de validité ou par une Enquête Technique Nouvelle, condition fréquente pour que l’assureur accepte le risque. Les aspects techniques du choix, eux, sont traités dans notre guide sur le panneau solaire sur toiture.
Responsabilité civile professionnelle et risques du chantier
La décennale ne répond pas à tout. L’installateur doit aussi détenir une responsabilité civile professionnelle couvrant l’activité photovoltaïque, pour les dommages causés pendant les travaux : une tuile qui tombe dans la cour, une gouttière écrasée par un échafaudage, un câble endommagé chez vous. Une assurance tous risques chantier, facultative, couvre les dommages matériels de l’ouverture du chantier jusqu’à la réception.
Déclarer vos panneaux à l’assurance habitation
Une installation solaire change le bien assuré. Sa valeur augmente, un équipement électrique apparaît sur la couverture, et le risque incendie ou foudre se lit différemment. Les contrats multirisques prévoient en général la déclaration de tout changement qui modifie le risque. Passer l’installation sous silence expose à une indemnité réduite, voire refusée, le jour où la grêle frappe.
La démarche reste simple : un courrier à l’assureur, la facture, la puissance installée, le mode de pose et, si vous revendez votre électricité, la mention de cette activité. L’assureur répond par un avenant, parfois par une extension de garantie proposée en option.
Ce que le contrat peut couvrir
Selon les formules, la multirisque habitation peut prendre en charge :
- les dommages de tempête, de grêle et de poids de la neige sur les modules et leurs supports
- l’incendie et la foudre, avec parfois les surtensions qui détruisent l’onduleur
- le bris du verre des panneaux, quand la garantie bris de glace s’étend aux équipements extérieurs
- le vol des modules ou de l’onduleur, sous conditions d’effraction ou de fixation
- les dommages causés à des tiers par l’installation, au titre de la responsabilité civile
Les exclusions qui surprennent
Le vrai piège se niche dans les exclusions. Relisez en priorité :
- l’usure, la perte progressive de rendement et l’encrassement, jamais assimilés à un sinistre
- le défaut d’entretien du versant, qu’un calendrier d’entretien annuel documenté aide à écarter
- les pannes internes de l’onduleur sans cause extérieure
- le vol de matériel mal fixé ou posé sans système antivol
- l’application d’un coefficient de vétusté sur un matériel vieillissant
Revendre son électricité : la responsabilité civile change d’échelle
Un foyer qui consomme tout ce qu’il produit reste, du point de vue de l’assureur, un particulier équipé. Celui qui injecte son surplus ou la totalité de sa production sur le réseau devient un producteur. Les ressources d’information sur le photovoltaïque sont nettes sur ce point : en phase d’exploitation, le producteur souscrit obligatoirement une assurance responsabilité civile couvrant cette activité.
Le scénario redouté n’a rien d’exotique. Un module mal repris après une tempête se détache et abîme le toit voisin. Un départ de feu sur l’installation gagne une construction mitoyenne. Un défaut électrique endommage du matériel appartenant à un tiers. Dans chaque cas, votre responsabilité civile vie privée ne suffit pas toujours : certains contrats excluent expressément les activités de production.
Posez trois questions précises à votre assureur :
- la responsabilité civile du contrat couvre-t-elle la revente d’électricité ?
- une attestation peut-elle être délivrée si un cocontractant la demande ?
- une garantie pertes d’exploitation, facultative, compense-t-elle la production perdue pendant une réparation ?
Les dispositifs de soutien à la production, obligation d’achat du surplus ou prime à l’autoconsommation, évoluent régulièrement. Vérifiez leurs conditions du moment sur les sites officiels du ministère chargé de l’énergie avant de bâtir votre plan de financement, et ne vous fiez pas à un chiffrage oral.
Garanties constructeur et dossier à conserver
Garantie produit, garantie de performance
Les fabricants accordent deux engagements distincts. La garantie produit couvre les défauts de fabrication : cadre qui se déforme, délaminage, boîtier de raccordement défaillant. La garantie de performance porte sur la puissance délivrée dans le temps, selon une courbe de dégradation propre à chaque certificat. L’onduleur suit sa propre garantie, souvent plus courte, qu’une extension peut prolonger.
Ces garanties ne relèvent ni de votre assureur ni de la décennale. Elles se font jouer auprès du fabricant, en général par l’intermédiaire de l’installateur, sur présentation de la facture et du numéro de série. D’où l’intérêt d’un classement rigoureux dès la mise en service.
Le dossier solaire de la maison
Réunissez dans une même chemise, papier et numérique :
- le devis signé, avec les attestations d’assurance jointes
- la facture détaillée, marques et références comprises
- le procès-verbal de réception, point de départ de la décennale
- l’attestation de conformité électrique et le rapport de mise en service
- les certificats de garantie produit et performance, avec les numéros de série
- la déclaration préalable et l’absence d’opposition de la mairie
- le contrat de revente éventuel et l’avenant de l’assureur habitation
- des photos datées du versant avant et après la pose
Ce dossier pèse aussi le jour de la vente. Service-Public précise que, lorsqu’un bien est vendu dans les dix ans suivant des travaux, la mention de l’existence ou de l’absence des assurances obligatoires est annexée à l’acte. Un dossier complet valorise le bien immobilier et rassure l’acquéreur.
Après la grêle ou la tempête, les bons réflexes
Un panneau fissuré reste un équipement électrique sous tension. Un module exposé à la lumière produit du courant, même quand le réseau est coupé. Priorité à la sécurité :
- Ne montez jamais sur le toit et ne touchez ni câble ni module endommagé.
- Mettez l’installation hors service en suivant la notice de l’onduleur, si l’accès reste sûr depuis l’intérieur.
- Photographiez les dégâts depuis le sol ou une fenêtre, avec la date visible.
- Déclarez le sinistre sans attendre, dans le délai fixé par votre contrat.
- Confiez les mesures conservatoires, bâchage ou mise en sécurité électrique, à un professionnel qualifié.
- Conservez les débris et exportez la courbe de production de l’onduleur, qui date précisément la chute.
La procédure détaillée, de l’expertise à l’indemnité, figure dans notre guide pour déclarer un sinistre toiture.
Catastrophe naturelle : un calendrier à part
Grêle et tempête relèvent en principe des garanties ordinaires du contrat. Une inondation ou un mouvement de terrain relève en revanche du régime de catastrophe naturelle, qui suppose un arrêté interministériel publié au Journal officiel et un contrat couvrant les dommages aux biens. Selon Service-Public, la déclaration se fait dès la connaissance de l’événement, et au plus tard trente jours après la publication de l’arrêté.
Défaut de pose ou sinistre climatique ?
Une infiltration qui apparaît sous les modules sans épisode météo marquant oriente vers la décennale, pas vers la multirisque. Écrivez d’abord à l’installateur en recommandé, puis à son assureur si l’entreprise reste muette. Votre assureur habitation peut indemniser les dégâts intérieurs et se retourner ensuite contre le responsable.
Prochaine étape
Avant de signer un devis solaire, demandez l’attestation décennale de l’entreprise et vérifiez que l’activité photovoltaïque y figure. Le jour de la réception, écrivez à votre assureur habitation pour déclarer l’installation et, si vous revendez votre courant, faites confirmer par écrit que votre responsabilité civile couvre cette production.